Dokumentacja księgowa
Dokumentacja księgowa w firmie: rodzaje, obieg i archiwizacja
Dokumentacja księgowa obejmuje nie tylko faktury.
Dlaczego dokumentacja księgowa wymaga uporządkowanego obiegu
Dokumentacja księgowa obejmuje nie tylko faktury. W jej skład wchodzą także ewidencje dla rozliczania podatku, księgi rachunkowe, deklaracje i pliki JPK, dokumentacja pracownicza i ZUS, inwentaryzacyjna, rejestrowa, regulaminy i polityki wewnętrzne oraz dokumentacja logistyczno-magazynowa.
Przechowywanie dokumentów to obowiązek. Art. 112 ustawy o VAT nakazuje podatnikom przechowywać ewidencje dla rozliczania podatku i wszystkie dokumenty związane z rozliczaniem podatku, w szczególności faktury, do upływu terminu przedawnienia zobowiązania podatkowego. Chodzi o faktury wystawione i otrzymane oraz inne dokumenty służące rozliczeniu podatku.
Wystawienie faktury, także elektronicznej, nie kończy sprawy. Trzeba ją zarejestrować, sprawdzić, zaksięgować i przechować przez wymagany okres. Bez uporządkowanego obiegu problemy pojawiają się podczas kontroli, sporu z kontrahentem lub odtwarzania rozliczeń z kilku lat. Dlatego organizując księgowość, zaplanuj ewidencję i archiwizację.
Art. 112a ustawy o VAT wskazuje, że podatnicy przechowują wystawione przez siebie lub w swoim imieniu faktury, w tym faktury wystawione ponownie. To uzupełnia obowiązek z art. 112 ustawy o VAT.
Rodzaje dokumentacji księgowej w firmie
Dokumentację księgową dzieli się na kilka grup według sposobu powstania i okresu przechowywania. Dokumenty podatkowo-księgowe to m.in. faktury sprzedażowe i zakupowe, ewidencje VAT, księgi rachunkowe, deklaracje podatkowe i pliki JPK.
Druga grupa to dokumenty rejestrowe i ewidencyjne, np. związane z rejestracją działalności gospodarczej. Jednoosobowa działalność prowadzona jako sklep internetowy rejestruje się przez wpis do CEIDG – Centralnej Ewidencji i Informacji o Działalności Gospodarczej. We wniosku podaje się m.in. dane przedsiębiorcy, adres prowadzenia działalności, datę rozpoczęcia i kody PKD.
Rejestracja w CEIDG jest bezpłatna. Wniosek można złożyć online, profilem zaufanym albo podpisem elektronicznym, a także osobiście w urzędzie gminy. Dla sklepu internetowego najczęściej wybiera się kod PKD 47.91.Z.
Trzecia grupa to regulaminy i polityki wewnętrzne: regulamin sklepu, polityka prywatności i podobne dokumenty. Porządkują relacje z klientami i chronią firmę na wypadek kontroli lub sporu. Czwarta obejmuje dokumenty logistyczne i magazynowe, związane z wysyłką towaru i prowadzeniem magazynu.
Osobne kategorie, wymagające uwagi z powodu długich terminów przechowywania, to dokumentacja pracownicza i ZUS, dokumentacja inwentaryzacyjna oraz dokumentacja OSS i IOSS. Dokumentację OSS i IOSS przechowuje się 10 lat zgodnie z przepisami unijnymi.
Najważniejsze rodzaje dokumentacji księgowej według znaczenia dla kontroli podatkowej
- Faktury sprzedażowe i zakupowePodstawa rozliczeń VAT – wymagane przez art. 112 ustawy o VAT
- Pliki JPKWymagane do raportowania do Urzędu Skarbowego – podlegają kontroli
- Deklaracje podatkoweŚwiadczenia podatkowe – muszą być przechowywane przez 5 lat
- Dokumentacja inwentaryzacyjnaWeryfikacja stanu aktywów – wymagana co roku, przechowywana 5 lat
- Dokumentacja pracownicza i ZUSWażna dla kontroli pracy i świadczeń społecznych – przechowywana 50 lat
Obieg dokumentów: od wystawienia lub otrzymania do zaksięgowania
Typowy obieg dokumentu to kilka powtarzalnych kroków. Dokument trafia do firmy jako faktura zakupowa, paragon, umowa lub dokument magazynowy. Może też powstać w niej: faktura sprzedażowa, lista płac, dokument inwentaryzacyjny.
Faktura elektroniczna występuje w systemie KSeF. KSeF to system faktur elektronicznych. Wystawienie faktury w KSeF nie kończy sprawy – dokument trzeba zarejestrować, sprawdzić, zaksięgować i przechować przez wymagany okres.
Dokument jest rejestrowany w ewidencji dokumentów przychodzących i wychodzących. Przechodzi kontrolę formalną – kompletność i poprawność wystawienia – oraz merytoryczną: czy zdarzenie faktycznie miało miejsce, a wydatek jest zasadny i zgodny z wewnętrznymi ustaleniami.
Po akceptacji dokument jest dekretowany, czyli przypisywany do właściwych kont i pozycji rozliczeniowych, a potem księgowany. Na końcu trafia do archiwum. Rozdzielenie etapów i przypisanie ich konkretnym osobom chroni przed zagubieniem dokumentu między biurkiem, biurem rachunkowym a archiwum.
Przepisy określają sposób przechowywania. Podatnicy muszą trzymać faktury w podziale na okresy rozliczeniowe i tak, by łatwo je odnaleźć. Dokumenty muszą mieć autentyczne pochodzenie, integralną treść i być czytelne – od wystawienia lub otrzymania faktury do upływu terminu przedawnienia zobowiązania podatkowego.
Archiwum trzeba uporządkować chronologicznie i według okresów rozliczeniowych, a nie w przypadkowych paczkach. Sprawdza się jednolity opis dokumentów – rok, miesiąc, kategoria, kontrahent – oraz rejestr przekazania do archiwum.
Archiwizacja dokumentacji: miejsce, forma i dostęp
Dokumentację przechowuje się w siedzibie jednostki lub w uporządkowanym archiwum. Dokumentację inwentaryzacyjną trzeba przechowywać 5 lat w siedzibie jednostki, z zachowaniem ustalonego porządku.
Forma może być papierowa albo elektroniczna. Niezależnie od nośnika dokumenty muszą zachować autentyczność, integralność treści i czytelność. Skan ma wiernie odzwierciedlać dokument, plik nie może być przypadkowo modyfikowany, a system gromadzenia dokumentów powinien pozwalać na odczyt po latach.
Drugi wymóg to dostępność. Dokumenty księgowe trzeba przechowywać i bezzwłocznie udostępniać organom podatkowym. Archiwum, do którego dotarcie zajmuje kilka dni, nie spełnia tego warunku. Potrzebny jest sprawny system wyszukiwania, spis dokumentów i kopie zapasowe dokumentacji elektronicznej.
Dokumenty księgowe powinny być przechowywane i bezzwłocznie dostępne dla Urzędu Skarbowego przez okres 5 lat. To wymóg zgodny z obowiązującym prawem.
Podstawowe wymagania dotyczące archiwizacji dokumentów księgowych
- Forma przechowywania
- Papierowa lub elektroniczna
- Warunek dostępności
- Bezzwłoczne udostępnienie organom podatkowym
- Wymóg autentyczności
- Dokument musi mieć wierną treść i nie być modyfikowany
- Sposób organizacji
- Chronologiczny i według okresów rozliczeniowych
Zalety i ryzyka przechowywania dokumentów elektronicznych
- Zalety
- Łatwy dostęp, mniejsze miejsce, szybkie wyszukiwanie, kopie zapasowe
- Ryzyka
- Awaria systemu, utrata danych, brak czytelności skanów, modyfikacja plików
Jak długo przechowywać dokumenty księgowe
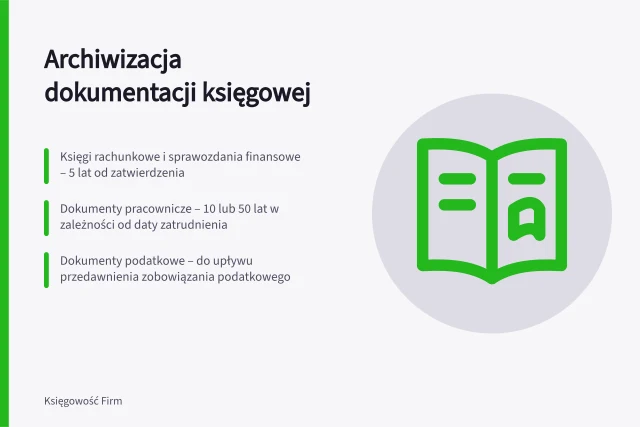
Najkrótszy standardowy okres dotyczy dokumentacji podatkowej i księgowej. Faktury i ewidencje VAT przechowuje się 5 lat, podobnie jak księgi rachunkowe, deklaracje podatkowe i pliki JPK.
Podstawą terminu dla faktur i ewidencji VAT jest art. 112 ustawy o VAT. Przedawnienie zobowiązania podatkowego określa art. 70 ust. 1 Ordynacji podatkowej.
Obowiązek przechowywania wystawionych faktur wynika także z art. 112a ustawy o VAT. Podatnicy przechowują wystawione przez siebie lub w swoim imieniu faktury, w tym faktury wystawione ponownie.
Niektóre kategorie mają dłuższe terminy. Dokumentacja OSS i IOSS jest przechowywana 10 lat zgodnie z przepisami unijnymi. Dziesięć lat dotyczy też dokumentacji ZUS.
Najdłużej, nawet 50 lat, przechowuje się dokumentację pracowniczą i płacową. Dotyczy to m.in. umów o pracę, pism o powołaniu i mianowaniu oraz innych pism określających wynagrodzenie pracownika. Okres wynosi 50 lat od zakończenia zatrudnienia.
Liczenie terminu bywa źródłem nieporozumień. Zobowiązanie podatkowe przedawnia się po 5 latach od końca roku kalendarzowego, w którym upłynął termin płatności podatku (art. 70 ust. 1 Ordynacji podatkowej). Nie liczy się więc daty wystawienia faktury, lecz koniec roku z terminem zapłaty podatku. Fakturę z końca grudnia przechowuje się realnie dłużej niż „pięć lat od jej daty”.
Porównanie terminów przechowywania dokumentacji księgowej w firmie
Dokumentacja inwentaryzacyjna – co zawiera i jak ją przechowywać
Inwentaryzacja to ogół czynności ustalających lub weryfikujących obecny stan aktywów i pasywów. Podstawowy akt prawny to ustawa o rachunkowości z 29 września 1994 r., która określa ogólne wymagania co do częstotliwości, metod i terminów. Zgodnie z art. 26 ust. 1 tej ustawy inwentaryzację co do zasady przeprowadza się pod koniec roku obrotowego, na dzień zakończenia działalności.
Przepisy nie regulują szczegółowo powoływania komisji ani spisu z natury – jednostka musi wypracować własne rozwiązania dopasowane do specyfiki działalności. Powtarzające się zagadnienia zbiera instrukcja inwentaryzacyjna (regulamin inwentaryzacyjny), zwykle opracowywana przez głównego księgowego i zatwierdzana przez kierownika jednostki.
Dokumentacja inwentaryzacyjna obejmuje trzy etapy. Pierwszy to plan i harmonogram inwentaryzacji, instrukcja inwentaryzacyjna, zarządzenie wewnętrzne kierownika jednostki o przeprowadzeniu inwentaryzacji (powołanie komisji inwentaryzacyjnej) oraz wykaz członków komisji.
Drugi etap obejmuje przebieg spisów z natury, protokół weryfikacji aktywów i pasywów, potwierdzenie sald (m.in. należności, zobowiązań, kredytów, pożyczek, środków pieniężnych), protokoły inwentaryzacyjne, protokoły wyceny zapasów niepełnowartościowych ujętych w arkuszu spisowym, oświadczenie osób odpowiedzialnych materialnie oraz sprawozdanie komisji inwentaryzacyjnej.
Trzeci etap to protokoły weryfikacji różnic inwentaryzacyjnych.
Wyniki inwentaryzacji trzeba udokumentować i powiązać z zapisami księgowymi. Dokumenty inwentaryzacyjne przechowuje się 5 lat w siedzibie jednostki, z zachowaniem ustalonego porządku.
Dokumentacja pracownicza i ZUS – dłuższe terminy
Dokumentacja pracownicza wymaga planowania z dużym wyprzedzeniem, bo obowiązują tu najdłuższe terminy. Akta pracownicze, umowy o pracę, pisma o powołaniu i mianowaniu oraz inne pisma określające wynagrodzenie pracownika przechowuje się 50 lat. Dokumentację płacową pracodawca także musi przechowywać nawet 50 lat.
To ma praktyczne skutki: dokumenty pracownicze zajmują miejsce i muszą być identyfikowalne długo po zakończeniu zatrudnienia – także gdy firma zmienia siedzibę, przechodzi zmiany organizacyjne albo kończy działalność. Warto od początku prowadzić akta jednolicie i opisowo, a przekazanie do archiwum dokumentować.
Odrębną kategorią jest dokumentacja ZUS z 10-letnim okresem przechowywania. Dokumenty kadrowo-płacowe dzielą się więc na co najmniej dwie „szybkości” archiwizowania: krótszą dla części rozliczeniowej i dłuższą dla akt osobowych oraz dokumentów wynagrodzeniowych.
Polityka archiwizacji w firmie: instrukcja i praktyczne zasady
Uporządkowana archiwizacja zaczyna się od dokumentu wewnętrznego – instrukcji lub regulaminu archiwizowania. Określa ona kategorie dokumentów, miejsce i formę przechowywania, odpowiedzialność za etapy obiegu oraz sposób przekazywania do archiwum. Wzorem może być instrukcja inwentaryzacyjna, opracowywana przez głównego księgowego i zatwierdzana przez kierownika jednostki.
Druga zasada to podział na okresy rozliczeniowe. Faktury i ewidencje przechowuje się w takim układzie, a nie w dowolnych zestawach – to warunek łatwego odszukania dokumentu. Trzecia zasada to oznaczanie i opisywanie: teczka, segregator czy folder mają jasny opis z rokiem, miesiącem, rodzajem dokumentów i ewentualnie kontrahentem.
Czwarta zasada to kontrolowany dostęp. Do dokumentacji zaglądają wyłącznie upoważnieni pracownicy, a przekazanie do archiwum i ewentualne wydanie dokumentów jest rejestrowane. Piąta zasada to kopie zapasowe dokumentów elektronicznych, aby awaria systemu nie oznaczała utraty danych potrzebnych po latach.
Szósta zasada to gotowość na kontrolę: dokumenty muszą być bezzwłocznie dostępne dla organów podatkowych. Archiwum – papierowe czy elektroniczne – powinno pozwalać na szybkie wskazanie żądanego dokumentu za dowolny okres.
Najważniejsze zasady w praktyce
Co przechowywać: faktury zakupowe i sprzedażowe, ewidencje VAT, księgi rachunkowe oraz deklaracje podatkowe i pliki JPK, a także dokumentację pracowniczą i płacową, ZUS, inwentaryzacyjną, OSS i IOSS, dokumenty rejestrowe, regulaminy i polityki wewnętrzne oraz dokumenty logistyczno-magazynowe.
Gdzie: w siedzibie jednostki lub w uporządkowanym archiwum, w formie papierowej albo elektronicznej, z zachowaniem autentyczności, integralności i czytelności dokumentów.
Jak długo: 5 lat dla faktur i ewidencji VAT; tyle samo dla ksiąg rachunkowych, deklaracji i JPK oraz dokumentacji inwentaryzacyjnej; 10 lat dla dokumentacji OSS i IOSS oraz ZUS; 50 lat dla akt pracowniczych i dokumentów wynagrodzeniowych. Termin dla faktur i ewidencji liczy się od końca roku kalendarzowego, w którym upłynął termin płatności podatku.
Jak zapewnić szybki dostęp: trzymać dokumenty w podziale na okresy rozliczeniowe i tak, by łatwo je odnaleźć. Opisywać teczki i foldery, rejestrować przekazanie do archiwum, ograniczać dostęp do upoważnionych osób i tworzyć kopie zapasowe dokumentów elektronicznych.
Podstawy prawne: art. 112 i art. 112a ustawy o VAT, art. 70 ust. 1 Ordynacji podatkowej oraz art. 26 ust. 1 ustawy o rachunkowości. Inwentaryzację reguluje ustawa o rachunkowości z 29 września 1994 r.