Dokumentacja księgowa
Dowód księgowy: elementy, dekretacja i kontrole przed ujęciem w księgach
Dowód księgowy: jakie elementy musi zawierać, na czym polega dekretacja i jakie kontrole przechodzi dokument przed ujęciem w księgach.
Dowód księgowy jako podstawa zapisu w księgach
Dowód księgowy potwierdza wystąpienie konkretnej operacji gospodarczej. Może być papierowy lub elektroniczny; musi poświadczać, że operacja faktycznie miała miejsce, i być zgodny z przepisami prawa.
Dowód księgowy to pisemne odzwierciedlenie i potwierdzenie zaistnienia operacji gospodarczej oraz jej zaewidencjonowania albo stwierdzenia stanu zasobów i źródeł ich pochodzenia na dany dzień.
Jako dowód źródłowy stanowi podstawę zapisu w księgach rachunkowych oraz potwierdzenie dokonanej transakcji finansowej. Obejmuje m.in. zakupy, sprzedaż, przychody i wydatki związane z działalnością gospodarczą.
Nie każdy dokument — nawet dokument księgowy — jest dowodem księgowym. Zakres dowodów wyznacza przede wszystkim ustawa o rachunkowości, a podatnicy rozliczający się na podstawie podatkowej księgi przychodów i rozchodów stosują rozporządzenie Ministra Finansów z dnia 23 grudnia 2019 r.
Dowód pełni w rachunkowości trzy funkcje: rejestracji, atestacji i kontrolną. Zapisy w księgach rachunkowych powstają na podstawie dowodów księgowych, co wynika z ustawy o rachunkowości.
Forma dowodu nie zmienia wymagań co do treści. Dokument papierowy i elektroniczny muszą zawierać te same dane o sprzedawcy i nabywcy albo o przedmiocie transakcji; różni je nośnik — papier w segregatorach lub plik na dysku twardym bądź serwerze.
Wersję elektroniczną przechowuje się w formacie, w którym została przesłana.
Elementy dowodu określa art. 21 ust. 1 ustawy o rachunkowości, a wymogi merytoryczne — art. 22 tej ustawy. Dowody muszą być rzetelne, czyli zgodne z rzeczywistym przebiegiem dokumentowanej operacji gospodarczej, kompletne, zawierające co najmniej dane z art. 21, oraz wolne od błędów rachunkowych.
Nieprawidłowo wystawiony lub brakujący dowód księgowy może skutkować nałożeniem kary finansowej na podatnika.
Dokumentowanie operacji obejmuje trzy warstwy: elementy dowodu z art. 21 ust. 1, dekretację jako element opisu dowodu oraz zasady poprawiania błędów w dowodach i zapisach księgowych.
Przewodnik, jak opisać dowód księgowy, wymienia obowiązkowe elementy, wyjaśnia dekretację i pokazuje poprawianie błędów.
Dokumenty będące dowodami księgowymi muszą być wystawiane zgodnie z obowiązującymi przepisami. Przede wszystkim muszą spełniać wymagania formalne i merytoryczne.
Dowody księgowe są wykorzystywane podczas audytu finansowego lub kontroli podatkowej. Muszą być prawdziwe i wystawione zgodnie z zasadami rachunkowości.
Elementy dowodu księgowego: lista kontrolna przed dekretacją
Zgodnie z art. 21 ust. 1 dowód księgowy powinien zawierać co najmniej elementy wymienione w tym przepisie. Należą do nich między innymi: 1) rodzaj dowodu i numer identyfikacyjny; 2) strony operacji (nazwy, adresy); 3) opis operacji i jej wartość — jeżeli to możliwe, także w jednostkach naturalnych.
Pozostałe elementy to: 4) data dokonania operacji, a jeśli dowód sporządzono później — także data sporządzenia; 5) podpis wystawcy oraz osoby, której wydano lub od której przyjęto składniki aktywów. 6) Stwierdzenie sprawdzenia i zakwalifikowania dowodu do ujęcia w księgach przez wskazanie miesiąca i sposobu ujęcia (dekretacja) oraz podpis osoby odpowiedzialnej za te wskazania.
Art. 21 ust. 1 wymienia sześć punktów. Lista obejmuje pkt 1–6: od rodzaju i numeru dowodu po dekretację i podpis osoby odpowiedzialnej.
Podpisy z pkt 5 to podpis wystawcy i drugiej strony przekazania lub odbioru składników aktywów. Różnią się od podpisu osoby odpowiedzialnej za dekretację, czyli wskazanie miesiąca i sposobu ujęcia w księgach.
Zwrot „co najmniej” oznacza, że dowód może zawierać także inne istotne dane wykraczające poza ustawowe minimum.
Brak jednego elementu — np. numeru identyfikacyjnego, adresu strony transakcji albo daty dokonania operacji — to brak formalny. Kontrola formalna powinna go wychwycić przed dekretacją.
Lista kontrolna przed dekretacją obejmuje sześć punktów z art. 21 ust. 1. Sprawdź rodzaj i numer dowodu, strony operacji, opis i wartość operacji, daty, podpisy oraz dekretację z podpisem osoby odpowiedzialnej.
Jak opisać dowód księgowy? Trzeba uzupełnić elementy z art. 21 ust. 1: rodzaj i numer dowodu, strony operacji, opis i wartość operacji, datę dokonania operacji oraz datę sporządzenia dowodu.
Opis dowodu musi też zawierać podpisy z pkt 5 oraz stwierdzenie sprawdzenia i zakwalifikowania dowodu do ujęcia w księgach, czyli dekretację, z podpisem osoby odpowiedzialnej.
Data dokonania operacji jest elementem obowiązkowym. Jeżeli dowód sporządzono pod inną datą, trzeba podać także datę sporządzenia dowodu.
Opis operacji zawiera jej wartość, a jeżeli to możliwe, także wartość w jednostkach naturalnych. Podpisy z pkt 5 dotyczą wystawcy oraz osoby, której wydano lub od której przyjęto składniki aktywów.
Przy dowodzie elektronicznym opis obejmuje te same dane. Trzeba wskazać rodzaj i numer dowodu, strony operacji, opis i wartość operacji, datę dokonania operacji oraz datę sporządzenia dowodu, podpisy z pkt 5 i dekretację z podpisem osoby odpowiedzialnej.
Dowód księgowy powinien zawierać podpisy wystawcy dowodu i przyjmującego lub wydającego aktywa, stwierdzenie sprawdzenia i zakwalifikowania dowodu do ujęcia w księgach rachunkowych oraz podpis osoby odpowiedzialnej.
Rodzaje dowodów, które wymagają dekretacji
Dekretacji wymagają wszystkie kategorie dowodów w firmie. Obowiązek obejmuje dowody zewnętrzne własne i obce, dowody wewnętrzne, dokumenty kasowe, magazynowe, środków trwałych oraz dowody zbiorcze.
Dowody zewnętrzne własne jednostka wystawia i przekazuje kontrahentowi w oryginale (faktury VAT, noty księgowe, rachunki). Dowody zewnętrzne obce wystawiają kontrahenci i przekazują jednostce w oryginale (faktury VAT, rachunki).
Dekretacji podlegają też dowody wewnętrzne (listy płac, rozliczenia umów zlecenia i o dzieło) oraz dokumenty kasowe (KP, KW, druki związane z zaliczkami). Do dekretacji trafiają również dokumenty magazynowe (PZ, RW, MM), dokumenty środków trwałych (OT, PT, LT) i dowody zbiorcze, np. raport kasowy.
Dowody różnią się znaczeniem, sposobem przygotowania i przechowywania, ale wszystkie powinny dokumentować transakcje w obrocie gospodarczym.
Dekretacji nie podlegają wyłącznie faktury kosztowe. Taki sam obowiązek dotyczy dokumentów kasowych, magazynowych, płacowych i zbiorczych.
Obowiązek dekretacji obejmuje wszystkie wymienione kategorie: dowody zewnętrzne własne i obce, dowody wewnętrzne, dokumenty kasowe, magazynowe, środków trwałych oraz dowody zbiorcze.
Konieczność stosowania właściwych dowodów księgowych wynika z przepisów o rachunkowości. Wszystkie transakcje dokonywane w obrocie gospodarczym powinny być udokumentowane za pomocą dostępnych dowodów księgowych.
Dowody zewnętrzne własne to m.in. wystawiane faktury VAT, noty księgowe i rachunki. Dowody zewnętrzne obce to faktury VAT i rachunki wystawione przez kontrahentów.
Dekretacja, czyli sprawdzenie i zakwalifikowanie dowodu
Dekretacja to stwierdzenie sprawdzenia i zakwalifikowania dowodu do ujęcia w księgach rachunkowych: wskazanie miesiąca i sposobu ujęcia w księgach oraz podpis osoby za to odpowiedzialnej. Obowiązek ten wynika z art. 21 ust. 1.
Sposób ujęcia dowodu w księgach to nie tylko konto. Trzeba wskazać datę zaewidencjonowania, konta zapisu i ich strony (Wn i Ma), ewidencję analityczną, jeśli jest prowadzona, oraz wartość operacji gospodarczej.
Dekret księgowy bywa opisywany jako adnotacja o czasie, miejscu i charakterystyce operacji oraz o komórce odpowiedzialnej za transakcję.
Kontrola potwierdzona dekretacją służy sprawdzeniu kompletności i rzetelności dowodu księgowego oraz wykryciu ewentualnych błędów rachunkowych. Podpis pod dekretacją potwierdza okres i sposób księgowania.
Dekretacja jest elementem opisu dowodu, o którym mowa w art. 21 ust. 1 pkt 6. Wskazuje się w niej miesiąc oraz sposób ujęcia dowodu w księgach rachunkowych.
Dekretacja obejmuje także wskazanie kont, na których zapis zostanie dokonany, oraz stron tych kont (Wn i Ma). Jeżeli prowadzi się ewidencję analityczną, trzeba ją podać.
Dekretacja to jeden z obowiązków przedsiębiorcy wynikający z zapisów ustawy o rachunkowości. Obowiązek obejmuje wskazanie miesiąca i sposobu ujęcia dowodu w księgach oraz podpis osoby odpowiedzialnej.
Osoba, która dokonuje dekretacji, powinna się pod nią podpisać. Podpis potwierdza okres i sposób księgowania.
Jak przeprowadzić dekretację krok po kroku
Prawidłowa dekretacja przebiega według instrukcji. Najpierw rejestracja dokumentu i przekazanie go do dekretacji, potem zadekretowanie przez upoważnioną osobę, a następnie przekazanie pisma do właściwego działu.
Przed naniesieniem dekretu dokument przechodzi trzy kontrole. Kontrola merytoryczna sprawdza zgodność treści dokumentu z rzeczywistym przebiegiem transakcji; dokonuje jej kierownik właściwego działu. Dział księgowy musi wiedzieć, czy zakup miał miejsce i czy wartość z faktury jest poprawna.
Kontrola rachunkowa polega na sprawdzeniu poprawności wyliczeń na otrzymanym dokumencie i jest prowadzona przez dział księgowy. Kontrola formalna sprawdza, czy dokument zawiera wszystkie wymagane elementy i zapisy.
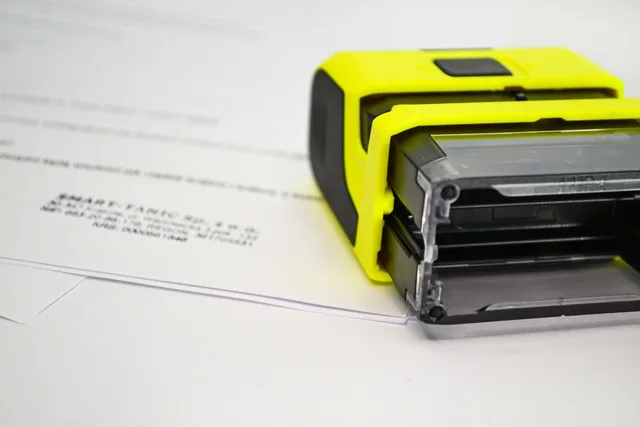
Po kontrolach nanosi się adnotacje. Przy dekretacji ręcznej używa się gotowych pieczątek. Wystarczy uzupełnić informacje o sposobie księgowania, podpisy osób odpowiedzialnych za kontrolę merytoryczną i formalno-rachunkową oraz podpis osoby dekretującej.
Na dowodzie trzeba też wpisać elementy wymagane ustawą: kwotę, datę, opis transakcji i numery kont księgowych.
Opis sposobu ujęcia dowodu w księgach obejmuje datę zaewidencjonowania, konta zapisu i ich strony Wn oraz Ma, ewidencję analityczną, jeśli jest prowadzona, oraz wartość operacji gospodarczej.
Kontrola merytoryczna należy do kierownika działu, którego dotyczy transakcja. Kontrola rachunkowa sprawdza poprawność wyliczeń, a formalna — obecność wszystkich wymaganych elementów i zapisów.
Dekretacja ręczna czy w systemie księgowym?
Ręczne adnotacje — pieczątka i odręczne wpisy — to jeden ze sposobów dokumentowania dekretacji. Obok nich działa dekretacja w elektronicznych systemach księgowych.
Obowiązek dekretacji jest taki sam niezależnie od formy. Przepisy o rachunkowości wymagają wskazania miesiąca i sposobu ujęcia dowodu w księgach oraz podpisu osoby odpowiedzialnej.
Ten sam komplet danych musi znaleźć się na dowodzie niezależnie od tego, czy dekretacja jest ręczna, czy w programie. Zmienia się tylko nośnik adnotacji.
W dokumentacji księgowej odrębnym zagadnieniem jest księgowość komputerowa i dokumenty księgowe. Obejmuje m.in. korektę dowodów, kontrole: formalną, merytoryczną i rachunkową oraz dekretację.
To nie znosi wymogu wskazania miesiąca i sposobu ujęcia dowodu w księgach ani podpisu osoby odpowiedzialnej. Dekretacja faktury pozostaje czynnością opisaną co do treści, nie tylko nośnika.
Ręczna dekretacja często korzysta z gotowych pieczątek. Uzupełnia się wtedy informacje o sposobie księgowania oraz podpisy osób odpowiedzialnych za kontrolę merytoryczną i formalno-rachunkową oraz za dekretację.
W systemie księgowym dekretacja obejmuje te same dane: miesiąc i sposób ujęcia dowodu w księgach, konta i strony Wn i Ma, ewidencję analityczną, jeśli jest prowadzona, oraz wartość operacji gospodarczej.
Błędy w dekretacji i ich konsekwencje
Poprawianie błędów w dowodach i zapisach księgowych wymaga rozróżnienia. Dowód księgowy nie podlega poprawkom; niedopuszczalne jest wymazywanie i przeróbki. Błędny zapis w księgach należy natomiast prawidłowo skorygować.
Korekta błędnego zapisu nie polega na zmianie dowodu. Poprawiany jest błędny zapis w księgach rachunkowych. Na dowodzie księgowym nie wolno dokonywać żadnych poprawek.
Błąd w dowodzie, który nie został jeszcze ujęty w księgach, wychwytują kontrole przed dekretacją: merytoryczna, rachunkowa i formalna. Dzięki nim uchybienie można wykryć, zanim dokument trafi do ksiąg.
Skoro poprawek nanosić nie wolno, uchybienia trzeba wychwycić przed ujęciem w księgach. Służą temu trzy kontrole poprzedzające dekretację: merytoryczna, rachunkowa i formalna.
Korekta dowodów to odrębne zagadnienie dokumentacji księgowej, obok kontroli formalnej, merytorycznej i rachunkowej oraz dekretacji.
Jeśli w dokonanych zapisach księgowych zostanie wykryty błąd, należy go prawidłowo skorygować. W dowodach księgowych niedopuszczalne jest wymazywanie i przeróbki.
Korekta zapisu obejmuje ustalenie kwoty i kont ujęcia. Porównaj sposób ujęcia dowodu z wartością operacji oraz kontami Wn i Ma, a następnie sprawdź, czy prawidłowa kwota nie trafiła na nieprawidłowe konto.
Postępowanie przy wykrytym błędzie w zapisach obejmuje ustalenie, jaka kwota i na jakich kontach została ujęta. Trzeba też porównać sposób ujęcia dowodu z wartością operacji oraz kontami Wn i Ma. Następnie wykryty błąd należy prawidłowo skorygować.
Przy błędnej dekretacji sprawdź, czy prawidłowa kwota nie została ujęta na nieprawidłowym koncie. Porównaj sposób ujęcia dowodu z wartością operacji oraz kontami Wn i Ma. Na tej podstawie dokonaj prawidłowej korekty zapisu.
Najczęstszy błąd przy dekretacji i wprowadzaniu dokumentów do ksiąg: prawidłowa kwota trafia na nieprawidłowe konto. Aby go wychwycić, porównaj sposób ujęcia dowodu z wartością operacji oraz kontami Wn i Ma.
Kontrola potwierdzona dekretacją ma sprawdzić kompletność i rzetelność dowodu oraz wychwycić błędy rachunkowe.
Zapisy księgowe muszą być dokonane w sposób trwały. Nie wolno pozostawiać wolnych miejsc na późniejsze dopiski lub zmiany.
Jeśli księgi rachunkowe prowadzone są przy użyciu komputera, niezbędne jest stosowanie właściwych procedur i środków chroniących przed zniszczeniem danych i ich modyfikacją.
Korekta zapisu w księgach musi być trwała. W księgowości komputerowej stosuje się procedury i środki chroniące dane przed zniszczeniem i modyfikacją.
Księgi uznaje się za prowadzone bezbłędnie, jeżeli wprowadzono do nich kompletnie i poprawnie wszystkie zakwalifikowane do zaksięgowania w danym miesiącu dowody księgowe, a także gdy zapewniono ciągłość zapisów oraz bezbłędność działania stosowanych procedur obliczeniowych.
Podstawą poprawiania błędnych zapisów jest ustawa o rachunkowości. Zobowiązuje ona jednostki do prowadzenia ksiąg rachunkowych rzetelnie, bezbłędnie, sprawdzalnie i bieżąco.
Minimalne wymogi, jakie muszą spełniać dowody księgowe, zostały określone w art. 22 ustawy o rachunkowości. Dowody powinny być rzetelne, kompletne, zawierające co najmniej dane z art. 21 oraz wolne od błędów rachunkowych.
Poprawianie błędów w zapisach wymaga ustalenia, jaka kwota i na jakich kontach została ujęta. Opis sposobu ujęcia dowodu obejmuje datę, konta i strony Wn i Ma. Jeśli prowadzi się ewidencję analityczną, trzeba podać także ją oraz wartość operacji gospodarczej.
Korekta dowodu i korekta zapisu to dwie różne sytuacje. Dowód księgowy nie podlega poprawkom; nie wolno w nim wymazywać ani przerabiać. Błędny zapis w księgach rachunkowych należy natomiast prawidłowo skorygować.
Jeżeli błąd dotyczy dowodu, wychwytują go kontrole przed dekretacją: merytoryczna, rachunkowa i formalna. Jeżeli błąd dotyczy już dokonanego zapisu, poprawia się zapis w księgach, a nie dowód.
Konsekwencje wykraczają poza księgowanie. Dowody księgowe wykorzystuje się w audycie finansowym i kontroli podatkowej, muszą być prawdziwe i zgodne z zasadami rachunkowości. Nieprawidłowy lub brakujący dowód może oznaczać karę finansową dla podatnika.
Praktyczna checklista: co sprawdzić przed ujęciem dowodu w księgach
Sprawdź kompletność elementów z art. 21 ust. 1: rodzaj i numer dowodu, strony operacji, opis i wartość operacji, datę dokonania operacji oraz datę sporządzenia dowodu.
Sprawdź podpisy: wystawcy oraz osoby, której wydano lub od której przyjęto składniki aktywów. Sprawdź też dekretację, czyli wskazanie miesiąca i sposobu ujęcia w księgach, z podpisem osoby odpowiedzialnej.
Potwierdź kontrolę merytoryczną przez kierownika właściwego działu oraz kontrolę rachunkową przez dział księgowy. Sprawdź, czy kontrola formalna objęła wszystkie wymagane elementy i zapisy.
Upewnij się, że miesiąc ujęcia odpowiada faktycznemu okresowi, którego dotyczy operacja. Sprawdź datę zaewidencjonowania, konta i strony Wn i Ma oraz ewidencję analityczną, jeśli jest prowadzona.
Sprawdź, czy dowód jest rzetelny, kompletny i wolny od błędów rachunkowych oraz czy nie naniesiono na nim poprawek. Na dowodzie księgowym nie wolno dokonywać wymazywania i przeróbek.
Sprawdź, czy nie zaksięgowano prawidłowej kwoty na nieprawidłowym koncie — to najczęstszy błąd przy dekretacji i wprowadzaniu dokumentów do ksiąg.
Sprawdź, czy przy wykrytym błędzie ustalono kwotę i konta ujęcia oraz porównano sposób ujęcia z wartością operacji i kontami Wn i Ma. Sprawdź, czy błędna dekretacja została wychwycona przez to porównanie.
Sprawdź, czy opis operacji zawiera jej wartość, a jeżeli to możliwe, także w jednostkach naturalnych. Sprawdź, czy podano datę dokonania operacji, a gdy dowód sporządzono pod inną datą — także datę sporządzenia dowodu.
Sprawdź sposób przechowywania: dowody papierowe w segregatorach, elektroniczne w formacie, w którym zostały przesłane, na dysku lub serwerze.
Sprawdź, czy zapisy księgowe są dokonane w sposób trwały i czy nie pozostawiono wolnych miejsc na późniejsze dopiski lub zmiany. Przy księgowości komputerowej sprawdź procedury i środki chroniące dane przed zniszczeniem i modyfikacją.
Sprawdź, czy wykryty błąd w zapisach księgowych jest prawidłowo korygowany, a nie wymazywany lub przerabiany na dowodzie. Sprawdź, czy korekta zapisu objęła ustalenie kwoty i kont ujęcia oraz porównanie sposobu ujęcia z wartością operacji i kontami Wn i Ma.
Sprawdź, czy przy ręcznej dekretacji uzupełniono pieczątkę o sposób księgowania oraz podpisy osób odpowiedzialnych za kontrolę merytoryczną i formalno-rachunkową, a także za dekretację.
Sprawdź, czy dowód zewnętrzny własny lub obcy przekazano w oryginale. Sprawdź, czy dokument księgowy spełnia wymagania formalne i merytoryczne oraz czy jest wystawiony zgodnie z obowiązującymi przepisami.
Sprawdź, czy dowód jest rzetelny, kompletny, zawiera co najmniej dane z art. 21 ustawy o rachunkowości oraz jest wolny od błędów rachunkowych — to wymóg art. 22.
Sprawdź, czy rozróżniono korektę dowodu od korekty zapisu. Dowód księgowy nie podlega poprawkom; błędny zapis w księgach wymaga prawidłowej korekty.