Dokumentacja księgowa
Obieg dokumentów księgowych w firmie: etapy i odpowiedzialności
Obieg dokumentów księgowych to przepływ dowodów księgowych w firmie. Zbiera informacje potrzebne do przeprowadzenia operacji księgowych.
Czym jest obieg dokumentów księgowych i dlaczego wpływa na całą firmę
Obieg dokumentów księgowych to przepływ dowodów księgowych w firmie. Zbiera informacje potrzebne do przeprowadzenia operacji księgowych. W regulacjach wewnętrznych definicja bywa szersza: obejmuje drogę dokumentu od sporządzenia albo wpływu do jednostki, przez kolejne czynności, aż po archiwizację.
Podstawą prawną obiegu, kontroli i archiwizacji dowodów jest ustawa z dnia 29 września 1994 r. o rachunkowości. Obowiązek dokumentowania zapisów w księgach rachunkowych wynika z art. 20 ust. 1–5 tej ustawy. W zakresie dowodów księgowych wskazuje się art. 21 ust. 1 ustawy.
Na właściwy obieg składają się cztery powtarzalne procesy: rejestrowanie, porządkowanie, klasyfikacja i archiwizacja — dla dokumentów przychodzących i wychodzących.
Nie ma jednego uniwersalnego wzorca obiegu. Każda firma powinna wypracować własny system, bo w każdej organizacji przebiega on inaczej. Obieg powinien jednak opierać się na prostych zasadach. Każdy dokument, który trafia do firmy lub powstaje w firmie, trzeba ocenić pod względem przydatności, odpowiednio zakwalifikować i przechować we właściwy sposób.
Znaczenie obiegu wykracza poza księgowość. Prawidłowy przepływ dokumentów umożliwia bieżące śledzenie wpływów i wydatków, kontrolę należności i zobowiązań oraz budżetowanie — czyli ścisłe zarządzanie finansami. Zapewnia też zgodność z przepisami prawnymi i regulacjami podatkowymi.
Do tego dochodzą dwa mniej oczywiste efekty. Transparentność działań buduje zaufanie partnerów biznesowych, klientów i instytucji finansowych. Uporządkowany obieg zwiększa efektywność operacyjną: obsługa dokumentów zajmuje mniej czasu, a rzadziej trzeba wracać do zakończonych czynności.
Etapy obiegu dokumentów księgowych: od wpływu lub sporządzenia do archiwizacji
Obieg zaczyna się od sporządzenia dokumentu wewnątrz firmy albo od jego wpływu z zewnątrz. Przykłady to faktura od kontrahenta, raport kasowy, nota i dokument bankowy.
Model etapów można ująć spójnie: cztery procesy — rejestrowanie, porządkowanie, klasyfikacja, archiwizacja — rozpisuje się na czynności: sporządzenie lub wpływ, rejestracja, klasyfikacja, kontrola i sprawdzenie, dekretacja, księgowanie, archiwizacja.
Rejestracja nadaje dokumentowi ślad w ewidencji: numer, datę wpływu i miejsce w rejestrze. Decyduje o kompletności — dokument niezarejestrowany może wypaść z obiegu i nie trafić do ksiąg. Potem następuje porządkowanie i klasyfikacja: przypisanie do właściwej grupy jednorodnej oraz ocena rodzaju zdarzenia gospodarczego.
Następnie dowód jest kontrolowany i sprawdzany. Ustawa o rachunkowości z dnia 29 września 1994 r. przewiduje odrębne zasady sprawdzania dowodów księgowych oraz wymóg określonej treści minimalnej. Kontrola obejmuje poprawność formalną dokumentu i zgodność operacji z tym, co uzgodniono lub zamówiono.
Dokument niezaakceptowany nie powinien iść dalej. Błąd popełniony przed dekretacją usuwa się znacznie taniej niż błąd już zaksięgowany.
Dekretacja przypisuje dokumentowi konta, na których operacja zostanie ujęta, oraz okres, którego dotyczy. Dopiero potem następuje księgowanie. Dowody źródłowe są podstawą zapisu w księgach. Kolejność „sprawdzenie → dekretacja → księgowanie” chroni księgi przed błędnymi rozliczeniami.
Za fizyczny przepływ dokumentów odpowiada zwykle sekretariat oraz kierownicy działów. Przekazują dokumenty dalej, pilnują terminów ich zwrotu i dbają, by dokument wystawiony lub odebrany w dziale nie zatrzymał się w nim na dłużej.
Kontrolę i akceptację wykonują osoby odpowiedzialne za kontrolę i akceptację. Potwierdzają, że operacja rzeczywiście miała miejsce i była zgodna z ustaleniami, zanim dokument zostanie zadekretowany i zaksięgowany.
Dekretację i księgowanie wykonuje księgowość. Księgowy lub księgowa prowadzi księgi rachunkowe, a także gromadzi, przetwarza i archiwizuje dokumenty. Za całość kontroli dokumentów księgowych odpowiada kierownik jednostki, który przy ustalaniu sposobu kontroli powinien uwzględnić specyfikę działalności i wielkość jednostki.
Rejestrację, klasyfikację i dekretację instrukcja powinna przypisać do konkretnych stanowisk, a nie do „działu księgowości” jako całości. Im precyzyjniej wskazuje, kto wykonuje daną czynność i w jakim terminie, tym mniej sporów o winnego opóźnienia lub błędu.
Ostatni etap to archiwizacja. Dokument trafia do zbioru dokumentacji w sposób uporządkowany, umożliwiający późniejsze odszukanie. Ta kolejność ma znaczenie, bo archiwizacja domyka obieg. Jeśli wcześniej dokumentu nie sprawdzono, nie zaklasyfikowano poprawnie albo nie zaksięgowano, do archiwum trafia błąd trudny do wykrycia po fakcie.
Rodzaje dowodów księgowych w obiegu i sposoby ich grupowania
Dowody źródłowe dokumentują zaistniałe operacje gospodarcze i stanowią podstawę zapisu w księgach. Od nich zaczyna się cały obieg. Pozostałe rodzaje dowodów pełnią wobec nich funkcje porządkujące, rozliczeniowe lub naprawcze.
Dowody zbiorcze ewidencjonują łączne zapisy wielu jednorodnych dowodów źródłowych — klasyczny przykład to raport kasowy. Dowody rozliczeniowe ujmują wcześniej dokonane zapisy według innych kryteriów klasyfikacji, co pozwala spojrzeć na te same operacje w innym przekroju. Dowody korygujące poprawiają błędne zapisy; należą do nich m.in. faktury VAT korygujące (korekty) oraz noty księgowe.
Odrębną kategorią są dowody zastępcze. Firma może wystawić taki dokument przed otrzymaniem zewnętrznego dowodu źródłowego, np. od kontrahenta, i rozliczyć operację bez czekania na oryginał. Zakres ich stosowania jest jednak ograniczony: dowodem zastępczym nie należy dokumentować transakcji skupu metali nieżelaznych od osób fizycznych ani transakcji opodatkowanych podatkiem VAT.
Obok podziału według funkcji dokumenty grupuje się na jednorodne grupy według rodzaju działalności jednostki. Instrukcje obiegu wymieniają tu m.in. dokumenty bankowe, kasowe i memoriały. Taki podział nie jest tylko porządkowy: różne grupy mają inne punkty kontroli, inne osoby akceptujące i inne tempo obiegu. Właściwa klasyfikacja na wejściu przesądza, gdzie dokument zostanie skierowany i jak szybko wróci do księgowości.
Kto odpowiada za obieg dokumentów w firmie
Księgowy lub księgowa odgrywają w obiegu rolę kluczową. Prawidłowo prowadzą księgi rachunkowe, a także zapewniają płynny przepływ dokumentów: gromadzą je, przetwarzają i archiwizują. Księgowość jest więc odbiorcą dokumentów od pozostałych komórek i punktem, w którym dokument kończy swoją drogę.
Za fizyczny przepływ dokumentów odpowiada zwykle sekretariat oraz kierownicy działów. Przekazują dokumenty dalej, pilnują terminów ich zwrotu i dbają, by dokument wystawiony lub odebrany w dziale nie zatrzymał się w nim na dłużej.
Trzecią grupą są osoby odpowiedzialne za kontrolę i akceptację. Potwierdzają, że operacja rzeczywiście miała miejsce i była zgodna z ustaleniami, zanim dokument zostanie zadekretowany i zaksięgowany. Rozdzielenie tych funkcji ma znaczenie zabezpieczające: osoba, która zleciła wydatek, nie powinna sama zatwierdzać jego rozliczenia bez dodatkowego sprawdzenia.
Za całość kontroli dokumentów księgowych odpowiada kierownik jednostki. Ustalając sposób kontrolowania dokumentów księgowych, powinien uwzględnić specyfikę działalności i wielkość jednostki. Zasady tej kontroli określa Instrukcja obiegu i kontroli dokumentów księgowych.
Granice tych odpowiedzialności nie powinny być ustalane zwyczajowo. Zasady rozdzielenia odpowiedzialności określa instrukcja obiegu dokumentów. Im precyzyjniej wskazuje, kto wykonuje daną czynność i w jakim terminie, tym mniej sporów o winnego opóźnienia lub błędu.
Instrukcja obiegu dokumentów: jak opisać etapy i przypisać odpowiedzialności
Instrukcja obiegu i kontroli dokumentów księgowych porządkuje zasady sporządzania, obiegu i kontroli dowodów księgowych. Dla jednostek sektora finansów publicznych instrukcję kontroli finansowej i obiegu dokumentów opracowuje się w oparciu o przepisy prawne wykazane w końcowej części instrukcji. Sama instrukcja obejmuje zasady obiegu dokumentów księgowych i kontroli.
Podstawą prawną są przepisy ustawy z dnia 29 września 1994 r. o rachunkowości. Wskazuje się tu m.in. art. 20 ust. 1–5 oraz art. 21 ust. 1. Zasady przeprowadzania i dokumentowania kontroli dokumentów księgowych są ustalane w Instrukcji obiegu i kontroli dokumentów księgowych.
Co powinna zawierać merytorycznie? Po pierwsze ścieżkę dokumentu — od chwili sporządzenia albo wpływu, przez kolejne komórki, aż do archiwizacji. Po drugie podział dowodów księgowych na jednorodne grupy według rodzaju poszczególnych działalności jednostki (np. bankowe, kasowe, memoriały), bo od tego podziału zależą dalsze kroki.
Po trzecie miejsca kontroli, czyli wskazanie, na jakim etapie i przez kogo dokument jest sprawdzany.
Po czwarte role i zakres odpowiedzialności — przypisanie konkretnych czynności do stanowisk, a nie do „działu księgowości” jako całości. Po piąte sposób postępowania z dokumentami przychodzącymi i wychodzącymi, które mają inne punkty wejścia i inne reguły przekazywania.
Uzupełnieniem są zagadnienia uregulowane w polityce rachunkowości i zasadach prowadzenia ksiąg: minimalna treść dowodu, zasady regulujące obieg i kontrolę dowodów, sprawdzenie i dekretacja dowodów oraz korygowanie błędów w dowodach źródłowych.
Instrukcja to też naturalne miejsce na opis sytuacji nietypowych. Chodzi o przypadki, gdy jedna operacja jest potwierdzona więcej niż jednym dowodem, gdy trzeba postąpić z poszczególnymi egzemplarzami dowodu albo gdy dowód pochodzi z zagranicy i został wystawiony w języku obcym lub obcej walucie.
Dokumenty elektroniczne, ochrona i archiwizacja w obiegu księgowym
Dowody księgowe mogą występować w różnych formach. Ustawa o rachunkowości z dnia 29 września 1994 r. wyodrębnia formy dowodów księgowych jako osobne zagadnienie — obok zasad ich obiegu i kontroli. W praktyce obieg dokumentu elektronicznego trzeba opisać w instrukcji tak samo konkretnie jak obieg papierowego: z punktem wejścia, miejscem sprawdzenia, dekretacją i miejscem przechowywania.
Przy prowadzeniu ksiąg rachunkowych przy użyciu komputera za równoważne z dowodami źródłowymi uważa się zapisy wprowadzane automatycznie za pośrednictwem urządzeń łączności, informatycznych nośników danych lub tworzone według algorytmu na podstawie informacji zawartych już w księgach. Dotyczy to także wprowadzenia do ksiąg dokumentów elektronicznych będących dowodami księgowymi. Wynika to z art. 20 ust. 5 ustawy o rachunkowości.
Dokument elektroniczny zmienia kilka elementów obiegu. Nie ma fizycznego przekazania teczki, więc kontrola przepływu opiera się na rejestrach i uprawnieniach w systemie, a nie na podpisie na nośniku. Zmienia się też sposób potwierdzania akceptacji i moment, w którym dokument uznaje się za dostarczony do księgowości.
Nie zmienia się natomiast logika: dokument musi zostać zarejestrowany, zaklasyfikowany, sprawdzony, zadekretowany i zaksięgowany.
Ochrona dokumentów księgowych to druga strona tego zagadnienia. Obieg obejmuje dokumenty przychodzące i wychodzące, a dokumenty zawierają dane, które nie powinny być dostępne dla każdego w firmie. Ochrona dotyczy więc nie tylko archiwum, ale całej drogi dokumentu — od wpływu do momentu, w którym przestaje być potrzebny w bieżącej pracy.
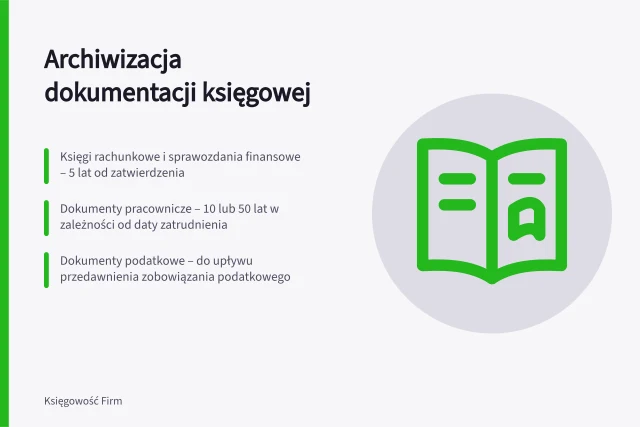
Archiwizacja jest końcowym etapem obiegu i decyduje o tym, czy dokumentacja jest kompletna i dostępna. Jej podstawą jest art. 73 ust. 1 ustawy o rachunkowości. Dowody księgowe i dokumenty inwentaryzacyjne przechowuje się w jednostce, z zastrzeżeniem ust. 4, w oryginalnej postaci, w ustalonym porządku dostosowanym do sposobu prowadzenia ksiąg, w podziale na okresy sprawozdawcze, w sposób pozwalający na ich łatwe odszukanie.
Roczne zbiory dowodów księgowych i dokumentów inwentaryzacyjnych oznacza się określeniem nazwy ich rodzaju oraz symbolem końcowych lat i końcowych numerów w zbiorze. Dwa kryteria porządkują ten etap: kompletność i dostępność.
Kompletność oznacza, że w archiwum są wszystkie dokumenty należące do danej grupy, wraz z korektami i dowodami zastępczymi. Dostępność oznacza, że dokument da się odnaleźć po numerze, dacie, kontrahencie lub okresie. Dokument, którego nie można odnaleźć, w praktyce nie istnieje dla kontroli, audytu czy wyjaśnienia sporu z kontrahentem.
Wymagania prawne dotyczące archiwizacji dokumentów księgowych
- Forma przechowywania
- Oryginalna postać dokumentu
- Porządek przechowywania
- Zgodny ze sposobem prowadzenia ksiąg, podzielony na okresy sprawozdawcze
- Oznaczenie zbiorów
- Nazwa rodzaju dokumentu + końcowe lata i numery w zbiorze
Skutki złego obiegu i praktyczne usprawnienia
Skutki nieprawidłowego obiegu są policzalne i dotyczą różnych obszarów firmy. Niedostateczny lub nieprawidłowy obieg prowadzi do błędów w księgowości, a te do nieprawidłowych rozliczeń, nadmiernych kosztów lub utraty dochodów. Brak kontroli nad obiegiem powoduje opóźnienia w płatnościach, a więc problemy z płynnością finansową i trudności w regulowaniu zobowiązań.
Do tego dochodzi ryzyko niezgodności z przepisami prawnymi i regulacjami podatkowymi. Konsekwencje to kary finansowe, sankcje administracyjne i utrata zaufania organów nadzoru oraz partnerów biznesowych. Najszerszym skutkiem jest utrata konkurencyjności: opóźnienia w działaniach, błędy księgowe i nieprawidłowe rozliczenia szkodzą reputacji firmy i jej zdolności do konkurowania.
Usprawnienia warto oprzeć na tym, co już wiadomo o dobrym obiegu: proces jest sprawniejszy, im mniej w nim zbędnych ogniw i powtórnego przetwarzania danych. Praktycznie trzeba usunąć ze ścieżki dokumentu etapy, na których nikt nic nie wnosi. Chodzi o zbędne przepisywanie danych, przekazywanie tego samego dokumentu kilku osobom bez decyzji po drodze i ponowne wprowadzanie tych samych informacji do kilku rejestrów.
Drugi kierunek to podejście systemowe. System obiegu dokumentów księgowych to zbiór reguł, procedur i narzędzi umożliwiających efektywne zarządzanie dokumentacją finansową. Zamiast naprawiać pojedyncze przypadki, opisuje się reguły (instrukcja z podziałem na jednorodne grupy i miejscami kontroli), procedury (kto, co i w jakim terminie) oraz narzędzia (rejestry, obieg elektroniczny, uprawnienia).
Trzeci, najbardziej konkretny element usprawnień to punkty kontroli i terminy. Skoro kontrola i sprawdzenie następują przed dekretacją, warto ustalić, gdzie dokument zatrzymuje się najdłużej i dlaczego. Problem może leżeć w braku akceptacji, w niekompletnym dokumencie albo w tym, że nikt nie jest przypisany do konkretnego kroku. Usunięcie takiego wąskiego gardła bezpośrednio skraca obieg i zmniejsza ryzyko opóźnień w płatnościach.